
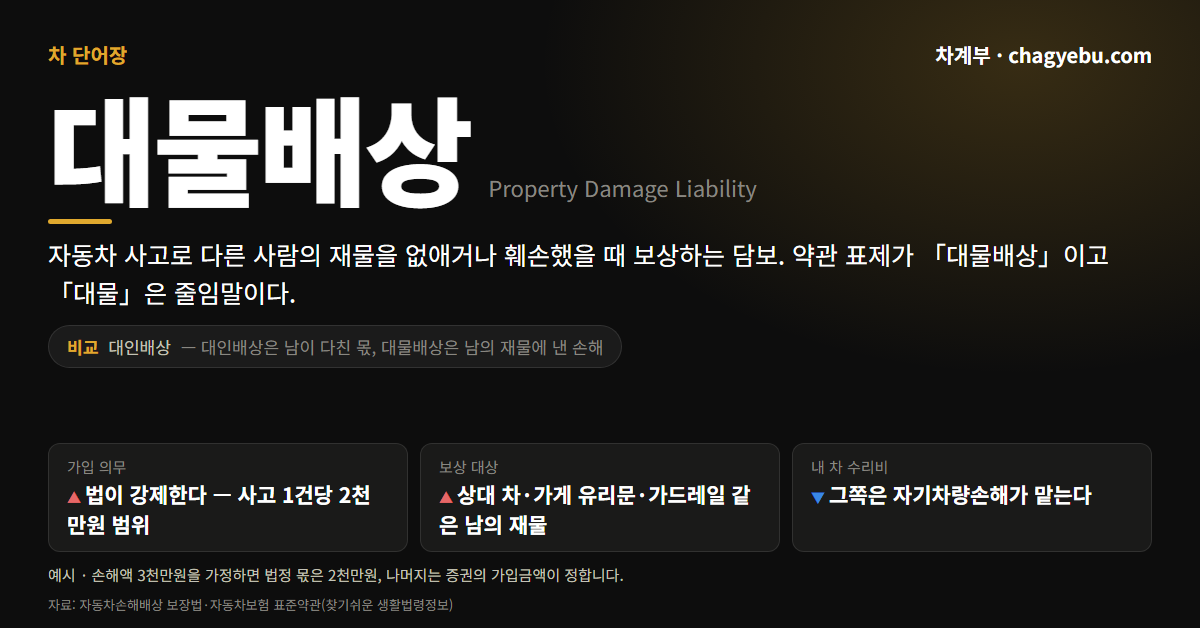
「대물」의 원래 이름
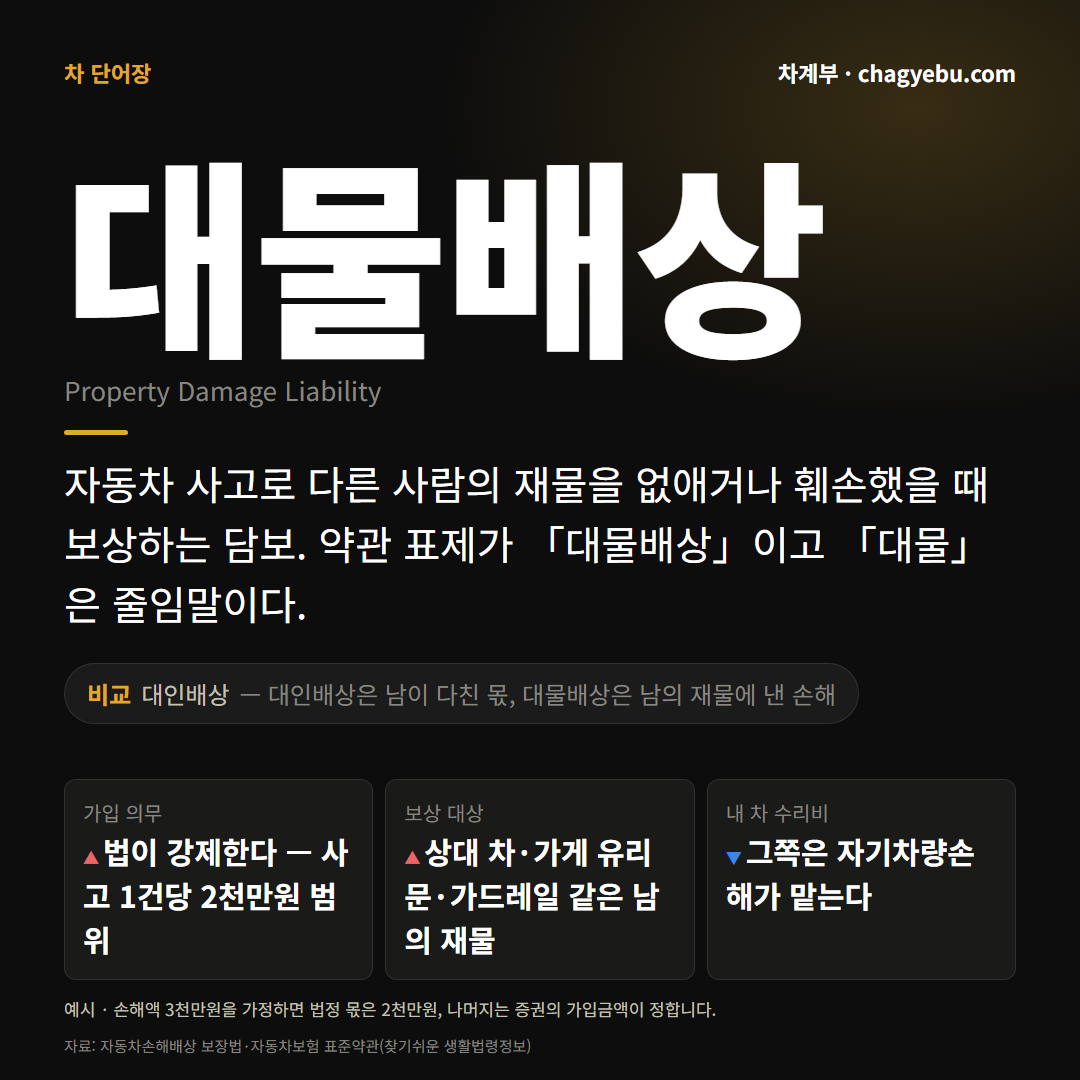
대물배상은 자동차 사고로 다른 사람의 재물을 없애거나 훼손했을 때 보상하는 자동차보험 담보입니다.
보험증권과 약관에 찍히는 표제가 「대물배상」이고, 사고 현장에서 흔히 듣는 「대물」은 그 줄임말입니다.
상대 차 범퍼만이 아닙니다. 들이받은 가게 유리문, 긁고 지나간 가드레일, 넘어뜨린 신호등도 모두 남의 재물이라 이 칸으로 갑니다.
법이 정한 2천만원, 그 위는 계약이 정합니다
「자동차손해배상 보장법」 제5조제2항은 자동차 보유자에게 사람 피해를 위한 책임보험과 별도로 재물 피해를 위한 보험을 하나 더 들게 합니다. 지급 범위는 사고 1건당 2천만원입니다(같은 법 시행령 제3조제3항). 차를 등록해 굴리는 사람이라면 누구나 이만큼은 이미 들어 있다는 뜻입니다.
2천만원은 바닥선입니다. 그 위를 얼마까지 보상하는지는 법이 아니라 계약서의 대물배상 가입금액이 정합니다.
숫자를 하나 넣어 보겠습니다. 상대 차 수리비와 렌트비를 합쳐 손해액이 3천만원 나왔다고 가정하면(가정값입니다), 법이 강제하는 몫은 2천만원까지이고 나머지 1천만원이 보상되는지는 가입금액에 달려 있습니다. 가입금액이 손해액에 못 미치면 모자란 몫은 사고를 낸 쪽이 직접 물어야 합니다.
빠뜨렸을 때의 값도 정해져 있습니다. 「자동차손해배상 보장법 시행령」 [별표 5]가 비사업용 자동차 기준으로 대물배상 미가입 과태료를 10일 이내 5천원, 11일째부터 하루 2천원씩 더하고 1대당 30만원을 넘지 않게 정합니다(차계부 세금·검사 캘린더 편 원장 기준). 20일 동안 끊겼다면 5천원에 열흘치 2만원을 더해 2만 5,000원이 됩니다(계산값). 사람 피해 쪽 책임보험 과태료는 따로 계산해 더해집니다.
대인배상·자기차량손해와 갈리는 자리
한 번의 사고에도 피해가 사람·남의 물건·내 차로 나뉘고, 담보도 그 셋을 따로 봅니다.
| 담보 | 무엇에 생긴 손해인가 | 표준약관 분류 | 가입 |
|---|---|---|---|
| 대물배상(대물) | 다른 사람의 재물 | 배상책임 | 법정 의무 — 사고 1건당 2천만원 범위 |
| 대인배상Ⅰ | 다른 사람의 몸 | 배상책임 | 법정 의무 — 「자동차손해배상 보장법」에서 정한 한도 |
| 자기차량손해(자차) | 피보험자동차, 곧 내 차 | 배상책임 이외의 보장종목 | 법정 의무 아님 |
「자동차보험 표준약관」 제2조제3항의 분류로 보면 대물배상은 대인배상과 같은 배상책임 묶음에 있습니다. 남에게 입힌 손해를 대신 물어 주는 담보라는 뜻이고, 내 차 수리비가 여기서 나오지 않는 까닭도 그것입니다.
가르는 질문은 둘입니다. 사람인가 물건인가, 그리고 물건이라면 남의 것인가 내 것인가. 남의 물건이면 대물배상, 내 차면 자기차량손해입니다.
내 차에 대입하면
증권을 펴 놓고 볼 자리는 두 곳입니다.
- 담보 목록의 「대물배상」 줄. 차를 등록해 운행 중이라면 의무 부분은 들어 있어야 정상입니다.
- 그 줄에 적힌 가입금액. 2천만원과 같은지, 그보다 큰지가 여기서 드러납니다. 2천만원을 넘는 손해가 났을 때 어디까지 보상되느냐가 이 숫자 하나로 정해집니다.
주차장에서 옆 차 문을 찍었다면 대물배상, 그 바람에 내 차 문이 들어갔다면 자기차량손해, 사람이 다쳤다면 대인배상으로 각각 갑니다. 사고 한 번이 증권 위에서는 세 줄로 갈라집니다.
가입금액을 얼마로 둘지는 차계부가 대신 정하거나 견줘 드리는 자리가 아닙니다. 특정 보험회사나 상품을 권하지도 않습니다. 증권의 낱말과 숫자가 무엇을 뜻하는지 읽는 데까지만 함께 갑니다.
자주 묻는 것
대물은 꼭 들어야 하나요?
네. 「자동차손해배상 보장법」 제5조제2항이 사고 1건당 2천만원 범위의 재물 배상 보험을 의무로 둡니다. 그 위의 가입금액은 각자 정하고, 그 판단과 책임도 본인에게 있습니다.
2천만원이면 한 사고에 피해자가 여럿일 때 사람마다인가요?
법령 문구는 「사고 1건당」입니다. 피해자 수가 아니라 사고 한 건을 단위로 봅니다.
상대 차의 렌트비나 수리 기간 손해도 대물인가요?
남의 재물이 망가져 생긴 손해라면 대물배상이 보는 칸에 듭니다. 구체적으로 무엇을 얼마까지 인정하는지는 약관의 지급 기준이 정합니다.
내 차 수리비는요?
대물배상에서는 나오지 않습니다. 내 차에 생긴 손해는 자기차량손해 몫이고, 그쪽은 의무가입 항목이 아닙니다.
한 줄로 남기면
대물배상은 남의 재물에 낸 손해를 대신 물어 주는 담보이고, 법이 강제하는 몫은 사고 1건당 2천만원입니다. 그 위는 증권의 가입금액을 봐야 압니다.
같은 증권의 다른 줄은 자기차량손해와 자기신체사고에서 이어집니다. 수리비 영수증의 손값은 공임에 있고, 나머지 낱말은 차 단어장에 모아 두었습니다.
법제처 찾기쉬운 생활법령정보가 정리한 「자동차손해배상 보장법」·같은 법 시행령·「자동차보험 표준약관」 내용을 바탕으로 쓴 정보성 글입니다. 특정 보험회사나 보험 상품을 추천하거나 권유하지 않으며, 보험료를 비교하거나 계산하지 않습니다. 실제 보상 범위와 조건은 가입한 약관에 따라 다를 수 있고, 가입금액을 정하는 판단과 그 책임은 본인에게 있습니다.
참고 자료: 「자동차손해배상 보장법」 제5조 · 같은 법 시행령 제3조제3항·별표 5] · 「자동차보험 표준약관」 제2조제3항 · [찾기쉬운 생활법령정보 — 자동차 보험은 반드시 가입해야 해요 (2026년 10월 4일 확인 기준)