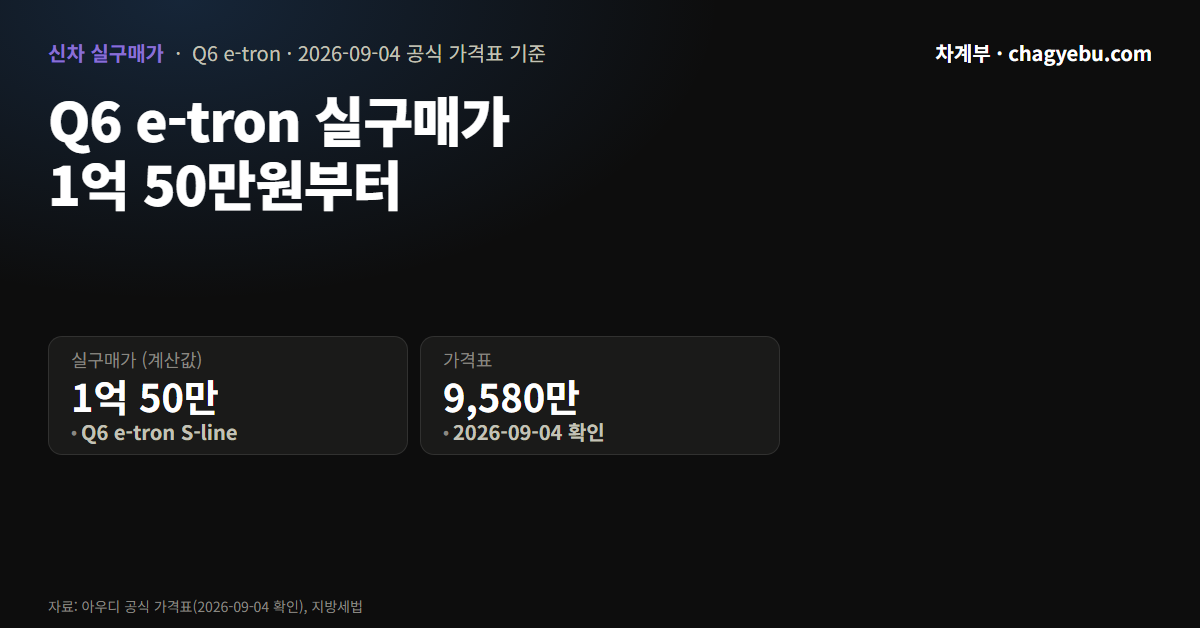
가격표에 9,580만원. 1억이 안 되는 값입니다. 그런데 취득세를 붙이고 등록까지 마치면 1억 50만원이 됩니다. 전기차 감면 140만원을 이미 받은 뒤의 숫자입니다.
반대로 산 뒤에 해마다 내는 자동차세는 13만원입니다. 배기량이 없어서 그렇습니다.
가격표에 올라온 트림은 하나뿐입니다
아우디 Q6 e-tron의 공식 가격표를 2026년 9월 4일에 확인했습니다. 올라 있는 트림은 S-line 하나, 값은 9,580만원입니다.
전기차라서 살 때와 산 뒤가 둘 다 보통 차와 다릅니다. 취득세에는 감면이 걸리고, 자동차세는 배기량 대신 정액으로 매겨집니다. 아래에서 순서대로 짚습니다.
가격표는 수시로 개정되니, 읽는 시점이 이 날짜에서 멀어졌다면 제조사 가격표를 다시 열어 보는 편이 안전합니다.
트림과 공식 가격
| 트림 | 공식 가격 |
|---|---|
| Q6 e-tron S-line | 95,800,000원 |
트림이 하나뿐이라 고를 것이 없습니다. 옵션과 색상에 따라 붙는 돈은 이 값에 들어 있지 않고, 아래 계산에도 넣지 않았습니다.
취득세와 등록 수수료를 더한 실구매가
차값 위에 붙는 돈은 크게 세 가지입니다. 취득세, 등록할 때 내는 수수료, 그리고 전기차라서 빠지는 감면액입니다. 순서대로 쌓아 보겠습니다.
먼저 취득세의 기준이 되는 금액부터 정해야 합니다. 취득세는 가격표에 적힌 9,580만원 전체에 매기지 않습니다. 표시가격에서 부가가치세를 뺀 값이 기준이 되고, 이것을 과세표준이라고 부릅니다. 근거는 지방세법 시행령 제18조제2항제4호입니다. 9,580만원에서 부가세를 빼면 약 8,709만원이 나옵니다.
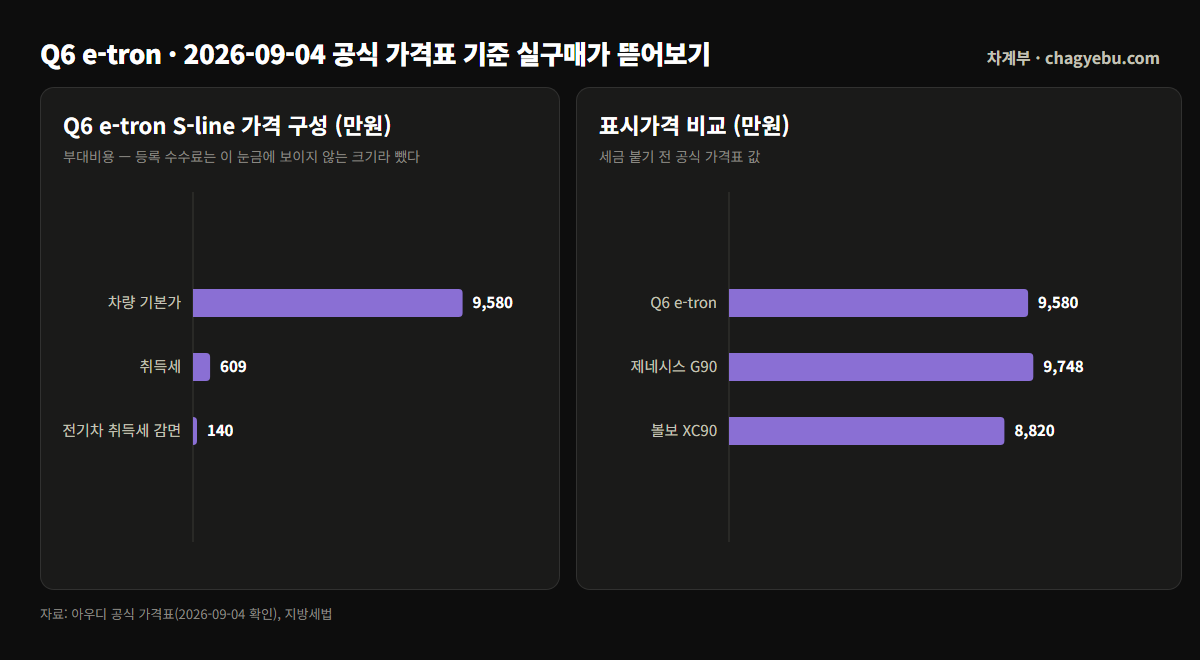
이 과세표준에 비영업용 승용차 세율 7%를 곱한 것이 취득세입니다. 약 610만원입니다. 여기서 전기차 취득세 감면이 빠집니다. 지방세특례제한법 제66조에 따른 감면으로, 한도는 140만원입니다. 감면을 반영한 취득세는 약 470만원이 됩니다(계산값입니다).
등록 수수료는 인지와 증지를 합쳐 5,000원입니다. 부산광역시 차량등록사업소의 자가용(비사업용) 자동차 신규등록 기준을 옮겼습니다.
| 항목 | 금액 | 근거 |
|---|---|---|
| 차량 기본가 (Q6 e-tron S-line) | 95,800,000원 | 제조사 공식 가격표 |
| _과세표준 (표시가격 − 부가세) — 참고_ | _87,090,909원_ | 지방세법 시행령 제18조제2항제4호 |
| 취득세 (비영업용 승용) (7%) | 6,096,364원 | 지방세법 제12조 |
| 부대비용 — 등록 수수료 (인지 + 증지) | 5,000원 | 부산광역시 차량등록사업소 — 자가용(비사업용) 자동차 신규등록 |
| − 전기차 취득세 감면 (140만원 한도) | -1,400,000원 | 지방세특례제한법 제66조 |
| 합계 | 100,501,364원 | 위 항목의 합 (계산값) |
기울인 글씨의 과세표준 줄은 합계에 더하지 않습니다. 취득세가 왜 그 액수인지 보여 주는 줄입니다. 합계 1억 50만원 남짓은 공식 가격표와 법령의 세율을 바탕으로 계산한 값입니다. 차값과 견주면 약 470만원이 더 붙은 셈인데, 이 역시 계산값입니다.
이 표에 들어 있지 않은 돈이 둘 있습니다.
하나는 금액이 공시되지 않아 계산에서 뺀 부대비용입니다. 탁송료, 번호판 발급·봉인 비용, 지역개발·도시철도채권 이 셋은 별도입니다. 항목마다 무엇이고 어디서 확인하는지는 가격표에 없는 돈 — 탁송료·번호판·채권에 따로 모아 두었습니다.
다른 하나는 전기차 보조금입니다. 이 차의 보조금 자료가 확인되지 않아 계산에 넣지 않았습니다. 받을 수 있다거나 없다고 단정할 수 없습니다. 보조금은 차를 등록할 지자체의 공고로 정해지니, 실제 부담액을 잡으려면 등록할 지역의 공고를 직접 확인해야 합니다. 보조금이 있다면 위 합계에서 그만큼 내려가고, 없다면 위 합계가 그대로 남습니다.
해마다 내는 자동차세와 첫 검사
취득세는 살 때 한 번 냅니다. 자동차세는 해마다 냅니다. 기준도 다릅니다. 취득세는 차값을 보고, 자동차세는 배기량을 봅니다.
배기량으로 매기는 차는 비영업용 기준으로 cc당 세액이 세 단계입니다. 1,000cc 이하가 80원, 1,600cc 이하가 140원, 1,600cc를 넘으면 200원입니다(지방세법 제127조제1항제1호). 이 방식은 배기량이 있는 차의 이야기고, 전기차에는 배기량이 없습니다. 그래서 전기차는 「그 밖의 승용자동차」로 묶여 정액을 냅니다.
3. 그 밖의 승용자동차 — 다음의 세액을 자동차 1대당 연세액으로 한다. 영업용 20,000원 / 비영업용 100,000원
지방세법 제127조제1항제3호입니다. 비영업용이면 한 해 10만원입니다. 차값이 9,580만원이어도, 그보다 훨씬 싼 전기차여도 자동차세는 같습니다.
자동차세에는 지방교육세가 따라붙습니다.
7. 이 법 및 지방세감면법령에 따라 납부하여야 할 자동차세액의 100분의 30
지방세법 제151조제1항제7호입니다. 자동차세 10만원의 30%는 3만원이고, 둘을 합치면 한 해 13만원입니다(계산값입니다). 억대 가까운 차를 사고 해마다 내는 세금이 13만원이라는 대비가 이 차의 세금 구조를 잘 보여 줍니다.
배기량으로 매기는 차에는 차령이 3년을 넘으면 세액을 깎아 주는 계산식도 있습니다.
자동차 1대의 각 기분세액 = A/2 – (A/2 × 5/100)( n – 2 ) / A: 제1호에 따른 연세액 / n: 차령 ( 2 ≤ n ≤ 12 ). 이 경우 차령이 12년을 초과하는 자동차에 대하여는 그 차령을 12년으로 본다.
지방세법 제127조제1항제2호입니다. 식의 A가 「제1호에 따른 연세액」, 그러니까 배기량으로 매긴 세액이라고 적혀 있습니다. 배기량이 없는 차는 A 자리에 넣을 값이 없습니다. 그래서 이 차의 계산에는 쓰지 않았습니다.
연납, 한꺼번에 내면 깎아 주는 제도
자동차세는 한 해분을 한꺼번에 내는 연납 제도가 있습니다. 미리 내는 대신 일부를 공제해 줍니다. 공제 폭에는 두 개의 숫자가 걸려 있습니다. 계산에 쓰는 이자율과, 공제의 상한입니다.
법 제128조제3항 및 제4항의 계산식에서 “대통령령으로 정하는 이자율”이란 각각 100분의 5를 말한다.
지방세법 시행령 제125조제6항입니다. 이자율은 5%입니다. 상한은 지방세법 제128조제3항에 있습니다.
과세기간 경과분을 차감한 연세액(한꺼번에 납부하는 납부기한의 다음 날부터 12월 31일까지의 기간에 해당하는 세액을 말한다)의 100분의 10의 범위에서 다음의 계산식에 따라 산출한 금액을 공제한 금액을 연세액으로 신고납부할 수 있다.
공제는 연세액의 10%를 넘지 못합니다. 자동차세 연세액이 10만원인 이 차라면 공제 상한은 1만원입니다(계산값입니다). 실제로 깎이는 금액은 언제 내느냐에 따라 저 계산식으로 달라집니다. 전기차는 세액 자체가 작아서 아끼는 돈도 그만큼 작습니다.
연납을 신고납부할 수 있는 기간은 한 해에 네 번입니다.
연세액 신고납부기간 — 1월 16일부터 1월 31일까지 / 3월 16일부터 3월 31일까지 / 6월 16일부터 6월 30일까지 / 9월 16일부터 9월 30일까지
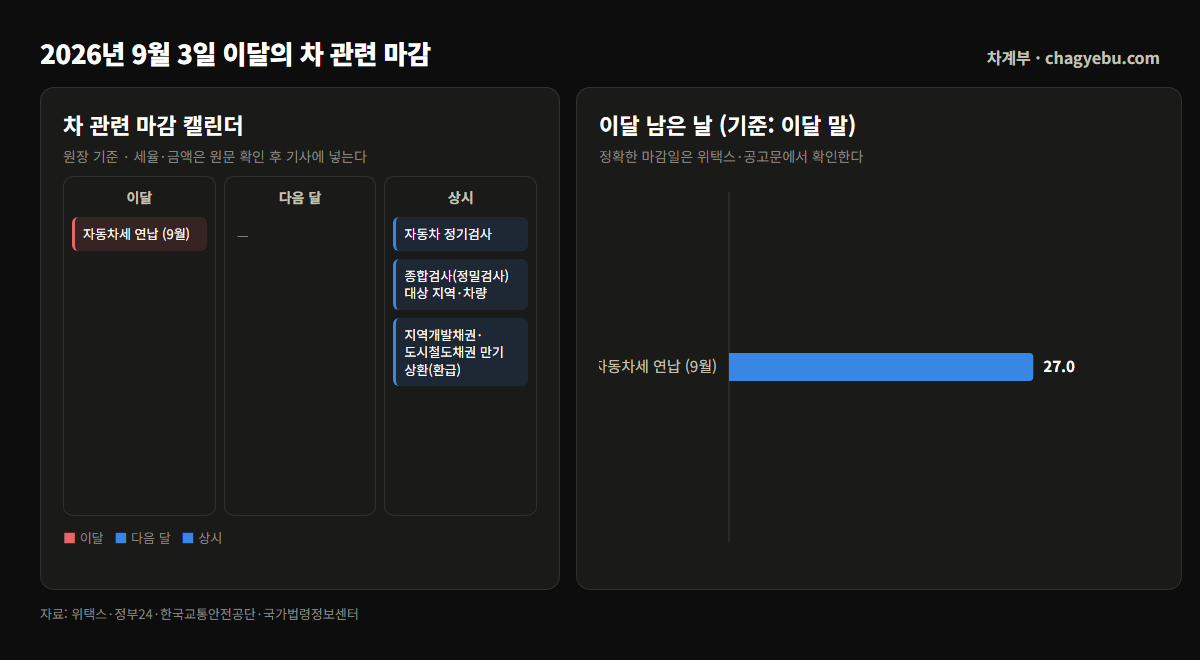
지방세법 제128조제3항의 표입니다. 2026년 9월 8일 기준으로 가장 가까운 기간은 9월 16일부터 30일까지입니다. 자동차세와 검사 일정은 세금·검사 캘린더 코너에서 달마다 정리합니다.
첫 검사는 언제 오나
자동차검사 유효기간은 자동차관리법 시행규칙 [별표 15의2]에 있습니다.
승용자동차 / 비사업용 / 경형ㆍ소형ㆍ중형ㆍ대형 / 모든 차령 → 2년[신조차(新造車)로서 법 제43조제5항에 따라 신규검사를 받은 것으로 보는 자동차의 최초 검사 유효기간은 5년]
비사업용 승용차의 검사 유효기간은 2년입니다. 새로 만든 차로 신규검사를 받은 것으로 보는 차는 첫 유효기간만 5년입니다. 이 조건에 해당하는 새 차라면 첫 검사까지 5년의 여유가 있고, 그 뒤로는 2년마다 검사를 받게 됩니다.
1억원 언저리의 다른 차들
같은 예산으로 눈길이 갈 만한 차종의 공식 가격만 놓습니다.
| 차종 | 가격 | 비고 |
|---|---|---|
| 아우디 Q6 e-tron S-line | 95,800,000원 | 전기차 |
| 제네시스 G90 | 97,480,000원 | 대형 세단 |
| 볼보 XC90 | 88,200,000원 | 대형 SUV · 마일드 하이브리드 |
G90은 Q6 e-tron보다 168만원 높고, XC90은 760만원 낮습니다(둘 다 계산값입니다). 셋 가운데 전기차는 Q6 e-tron 하나이고, 나머지 둘은 배기량이 있는 차입니다. 그래서 위에서 본 자동차세 정액 10만원은 이 셋 중 Q6 e-tron에만 해당합니다. 나머지 둘의 자동차세는 각 차의 배기량에 따라 달라지며, 배기량은 자동차등록증에서 확인할 수 있습니다. 취득세 쪽도 전기차 감면 140만원은 Q6 e-tron에만 걸립니다.
전기차와 내연차는 살 때 붙는 세금 구조뿐 아니라 굴리면서 나가는 돈의 성격도 다릅니다. 기름을 넣는 차의 주간 연료비 흐름은 주간 기름값 코너에 있습니다.
오늘의 차 단어 — 과세표준
과세표준은 세금을 매기는 기준이 되는 금액입니다. 세율을 곱하는 대상이라고 생각하면 쉽습니다.
차를 살 때 취득세의 과세표준은 가격표에 적힌 값 그대로가 아닙니다. 표시가격에서 부가가치세를 뺀 금액입니다. 지방세법 시행령 제18조제2항제4호가 그렇게 정하고 있습니다. 위 표에서 9,580만원짜리 차의 과세표준이 약 8,709만원으로 적힌 이유가 여기에 있습니다. 취득세 7%를 9,580만원에 곱한 값과 8,709만원에 곱한 값은 다르고, 실제로 내는 세금은 뒤쪽입니다. 견적을 스스로 따져 볼 때 세율만 기억하면 숫자가 어긋나기 쉬운데, 과세표준을 먼저 구한 뒤 세율을 곱하는 순서로 보면 표의 숫자가 그대로 맞아 들어갑니다.
이 글은 특정 차량의 구매를 권유하지 않습니다. 가격은 2026년 9월 4일 공식 가격표 기준이며 이후 바뀔 수 있고, 세율과 감면은 등록 시점의 법령과 지자체 공고에 따라 달라질 수 있습니다. 구매 여부와 그에 따른 판단·책임은 독자 본인에게 있습니다.
참고 자료: 아우디 공식 가격표 (2026년 9월 4일 확인 기준) · 지방세법 제12조 · 지방세법 제127조 · 지방세법 제128조 · 지방세법 제151조 · 지방세법 시행령 제18조 · 지방세법 시행령 제125조 · 지방세특례제한법 제66조 (국가법령정보센터) · 부산광역시 차량등록사업소 — 신규등록