
곱셈 한 번이면 나옵니다
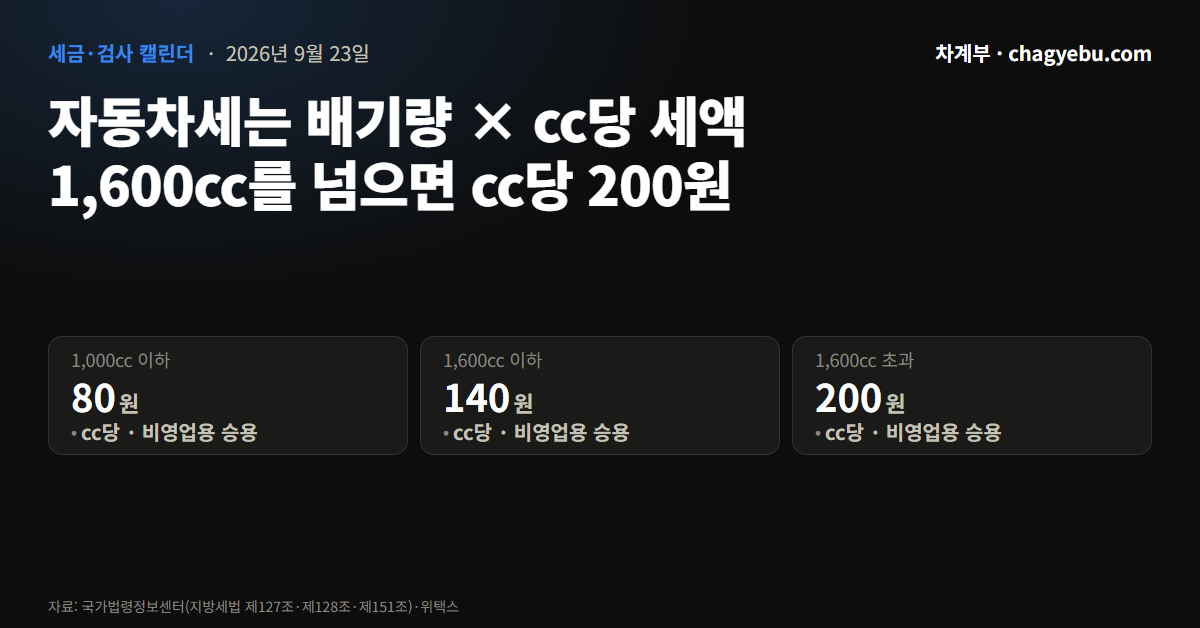
자동차세는 배기량에 cc당 세액을 곱한 값입니다. 여기에 지방교육세 30퍼센트가 따라붙습니다.
“`
연세액 = 배기량(cc) × cc당 세액
고지액 = 연세액 + 연세액의 30%
“`
cc당 세액은 지방세법 제127조제1항제1호에 있습니다. 비영업용 승용차는 구간이 셋입니다.
| 배기량 | 비영업용 cc당 세액 |
|---|---|
| 1,000cc 이하 | 80원 |
| 1,600cc 이하 | 140원 |
| 1,600cc 초과 | 200원 |
영업용은 구간을 다섯으로 나눠 18원에서 24원 사이로 훨씬 낮게 정하고 있습니다. 아래 이야기는 모두 비영업용 기준입니다.
조문은 구간마다 cc당 세액 하나씩을 정해 둡니다. 구간을 층층이 쪼개 더하는 방식이 아니라는 뜻입니다. 그래서 1,598cc 차는 전체 배기량에 140원을, 1,999cc 차는 전체 배기량에 200원을 곱합니다.
내 차 배기량은 자동차등록증에 적혀 있습니다. 보험 증권이나 제조사 제원표에서도 확인할 수 있습니다.
배기량별 연세액
아래는 조문의 세액표에 배기량을 곱하고 지방교육세를 더한 값입니다. 차령 2년 이하 기준입니다.
| 배기량 | cc당 | 자동차세(연) | 지방교육세 30% | 합계 |
|---|---|---|---|---|
| 800cc | 80원 | 64,000원 | 19,200원 | 83,200원 |
| 1,000cc | 80원 | 80,000원 | 24,000원 | 104,000원 |
| 1,200cc | 140원 | 168,000원 | 50,400원 | 218,400원 |
| 1,400cc | 140원 | 196,000원 | 58,800원 | 254,800원 |
| 1,600cc | 140원 | 224,000원 | 67,200원 | 291,200원 |
| 1,800cc | 200원 | 360,000원 | 108,000원 | 468,000원 |
| 2,000cc | 200원 | 400,000원 | 120,000원 | 520,000원 |
| 2,200cc | 200원 | 440,000원 | 132,000원 | 572,000원 |
| 2,500cc | 200원 | 500,000원 | 150,000원 | 650,000원 |
| 3,000cc | 200원 | 600,000원 | 180,000원 | 780,000원 |
| 3,500cc | 200원 | 700,000원 | 210,000원 | 910,000원 |
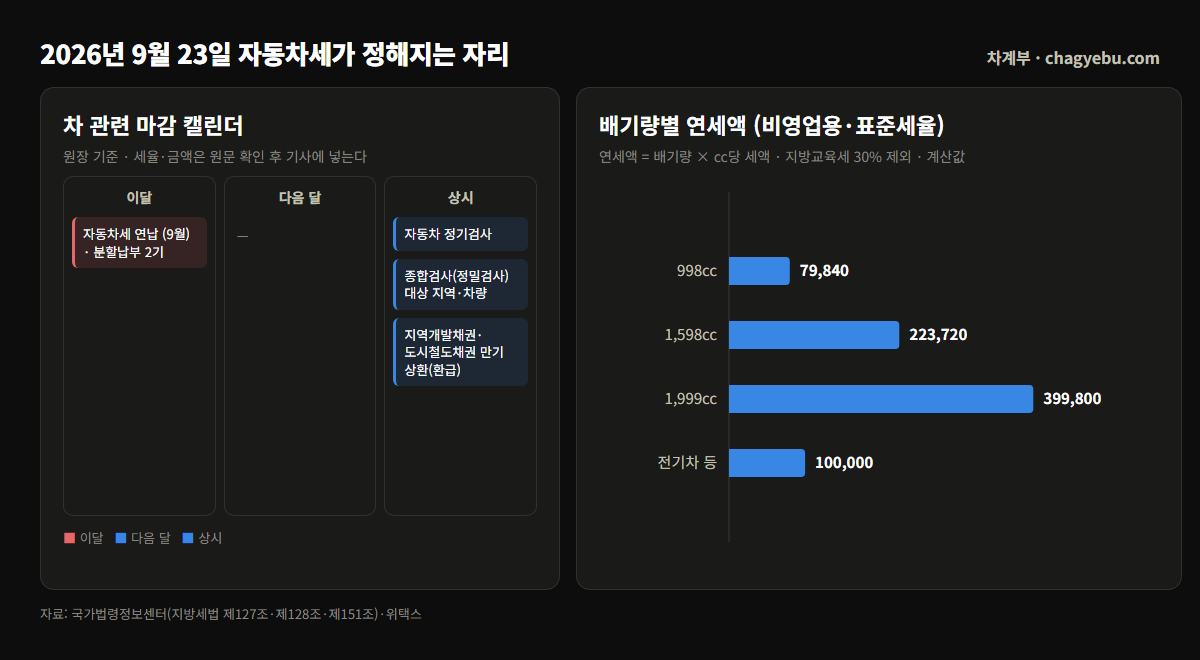
표에 없는 배기량은 위 곱셈으로 바로 나옵니다. 1,598cc라면 1,598에 140원을 곱해 22만 3,720원, 교육세까지 29만 836원입니다.
‘자동차세가 얼마’라고 말할 때 왼쪽 열을 가리키는지 맨 오른쪽을 가리키는지에 따라 3할이 왔다 갔다 합니다. 통장에서 나가는 쪽은 맨 오른쪽입니다.
1cc 차이로 12만원이 갈립니다
구간이 바뀌는 자리에서는 배기량 1cc 차이가 세금을 통째로 밀어 올립니다. 곱하는 단가 자체가 바뀌기 때문입니다.
| 배기량 | cc당 | 자동차세(연) | 합계(교육세 포함) |
|---|---|---|---|
| 1,000cc | 80원 | 80,000원 | 104,000원 |
| 1,001cc | 140원 | 140,140원 | 182,182원 |
| 1,600cc | 140원 | 224,000원 | 291,200원 |
| 1,601cc | 200원 | 320,200원 | 416,260원 |
1cc가 늘었을 뿐인데 1,000cc 선에서 7만 8,182원, 1,600cc 선에서 12만 5,060원이 뜁니다. 해마다 그렇습니다.
경차 기준이나 배기량 다운사이징 이야기가 나오는 자리가 여기입니다. 차를 고를 때 제원표의 배기량이 어느 쪽에 있는지는 한 번 볼 값입니다.
전기차는 배기량이 없어 정액입니다
전기차에는 곱할 배기량이 없습니다. 같은 조 제1항제3호가 그런 차를 ‘그 밖의 승용자동차’로 묶어 1대당 연세액을 정합니다.
3. 그 밖의 승용자동차 — 다음의 세액을 자동차 1대당 연세액으로 한다. 영업용 20,000원 / 비영업용 100,000원
비영업용 10만원입니다. 여기에도 지방교육세 30퍼센트가 붙으니 합쳐서 13만원입니다. 앞의 표에서 1,600cc 차가 29만원대였으니, 차값과 무관하게 절반 아래로 내려갑니다.
3년째부터 5퍼센트씩 깎입니다
세액을 정하는 두 번째 요소가 차령입니다. 같은 조 제1항제2호에 계산식이 있습니다.
자동차 1대의 각 기분세액 = A/2 – (A/2 × 5/100)( n – 2 ) / A: 제1호에 따른 연세액 / n: 차령 ( 2 ≤ n ≤ 12 ). 이 경우 차령이 12년을 초과하는 자동차에 대하여는 그 차령을 12년으로 본다.
A는 앞에서 구한 연세액이고 n은 차령입니다. 자동차세는 한 해를 둘로 나눠 매기는데, 제1기분이 1~6월, 제2기분이 7~12월입니다. 식이 A를 2로 나누는 것은 그래서입니다.
n에서 2를 빼니 차령 2년까지는 깎이는 것이 없고, 3년부터 5퍼센트씩 내려갑니다. 12년에서 멈춥니다.
아래는 교육세까지 더한 연간 합계입니다.
| 배기량 | 2년 | 3년 | 5년 | 7년 | 9년 | 12년 이상 |
|---|---|---|---|---|---|---|
| 1,000cc | 104,000원 | 98,800원 | 88,400원 | 78,000원 | 67,600원 | 52,000원 |
| 1,600cc | 291,200원 | 276,640원 | 247,520원 | 218,400원 | 189,280원 | 145,600원 |
| 2,000cc | 520,000원 | 494,000원 | 442,000원 | 390,000원 | 338,000원 | 260,000원 |
| 2,500cc | 650,000원 | 617,500원 | 552,500원 | 487,500원 | 422,500원 | 325,000원 |
12년이 되면 딱 절반입니다. 식에서 5퍼센트씩 열 번 깎이니 그렇게 됩니다. 2,000cc 차라면 신차 때보다 해마다 26만원을 덜 내게 되고, 그 아래로는 더 내려가지 않습니다.
경감 조문이 대상으로 삼는 것은 ‘제1호에 따른’ 승용자동차입니다. 앞에서 본 그 밖의 승용자동차가 여기 해당하는지는 조문만 보고 잘라 말하기 어렵습니다. 내 차 고지서가 어떤 식으로 계산됐는지는 위택스에서 고지 내역을 여는 편이 정확합니다.
언제 내나
정기분 납기는 한 해에 두 번입니다.
| 기분 | 대상 기간 | 납기 |
|---|---|---|
| 제1기분 | 1월~6월 | 6월 16일~6월 30일 |
| 제2기분 | 7월~12월 | 12월 16일~12월 31일 |
미리 내는 길도 있습니다. 지방세법 제128조제3항이 연납 신고납부 기간을 1월·3월·6월·9월 네 번으로 정해 두었습니다. 남은 기간의 세액을 한꺼번에 내고 공제를 받는 제도인데, 늦게 신청할수록 공제 대상 기간이 짧아 깎이는 금액도 작아집니다. 얼마나 깎이는지는 자동차세 연납 계산에 따로 적어 두었습니다.
같은 조 제1항 단서에는 분할납부도 있습니다.
납세의무자가 연세액을 4분의 1의 금액(비영업용 승용자동차의 경우에는 각 기분세액의 2분의 1의 금액)으로 분할하여 납부하려고 신청하는 경우에는 제1기분 세액의 2분의 1은 3월 16일부터 3월 31일까지, 제2기분 세액의 2분의 1은 9월 16일부터 9월 30일까지 각각 분할하여 징수할 수 있다.
이쪽은 공제가 아니라 내는 시점을 쪼개는 제도입니다. 연납은 조문이 ‘신고납부할 수 있다’고 적은 선택지라, 하지 않았다고 따로 붙는 것은 없습니다. 놓치는 것은 공제뿐입니다.
납부와 조회는 위택스에서 합니다. 서울은 이택스입니다. 정기분 납기까지 넘겨 내지 않으면 그때는 이야기가 달라지는데, 가산금은 지방세징수법 소관이라 이 글의 근거 조문 밖에 있어 금액을 적지 않았습니다.
오늘의 차 단어 — 표준세율
법이 기준으로 정해 둔 세율입니다. ‘기준’이라는 말이 붙은 이유는 지자체가 조례로 움직일 수 있는 폭이 있어서입니다.
지방세법 제127조제3항은 지방자치단체의 장이 조례로 자동차세 세율을 표준세율의 100분의 50까지 초과해 정할 수 있게 합니다. 지방교육세도 제151조제2항이 표준세율의 100분의 50 범위에서 가감할 수 있게 열어 두었습니다.
그래서 이 글의 숫자는 전부 표준세율 기준이고, 조문 산식을 그대로 계산한 값입니다. 사는 곳의 조례와 고지서의 원 단위 처리에 따라 실제 고지액은 달라질 수 있습니다. 표와 고지서가 어긋난다면 조례를 한 번 보시면 됩니다.
차를 새로 살 때 가격표 밖에서 붙는 돈은 신차 살 때 가격표에 없는 돈에, 등록한 뒤 돌아오는 검사 날짜는 정기검사 기간 정리에 있습니다.
이 글은 국가법령정보센터의 법령 원문을 정리한 정보성 콘텐츠입니다. 특정 상품이나 업체를 권유하지 않습니다. 세율과 감면 기준은 조례와 개정에 따라 달라질 수 있으며, 납부 시기 판단과 그 책임은 본인에게 있습니다.
참고 자료: 지방세법 제127조 · 지방세법 제128조 · 지방세법 제151조 (국가법령정보센터, 2026년 9월 3일 확인 기준) · 위택스 · 서울시 이택스